
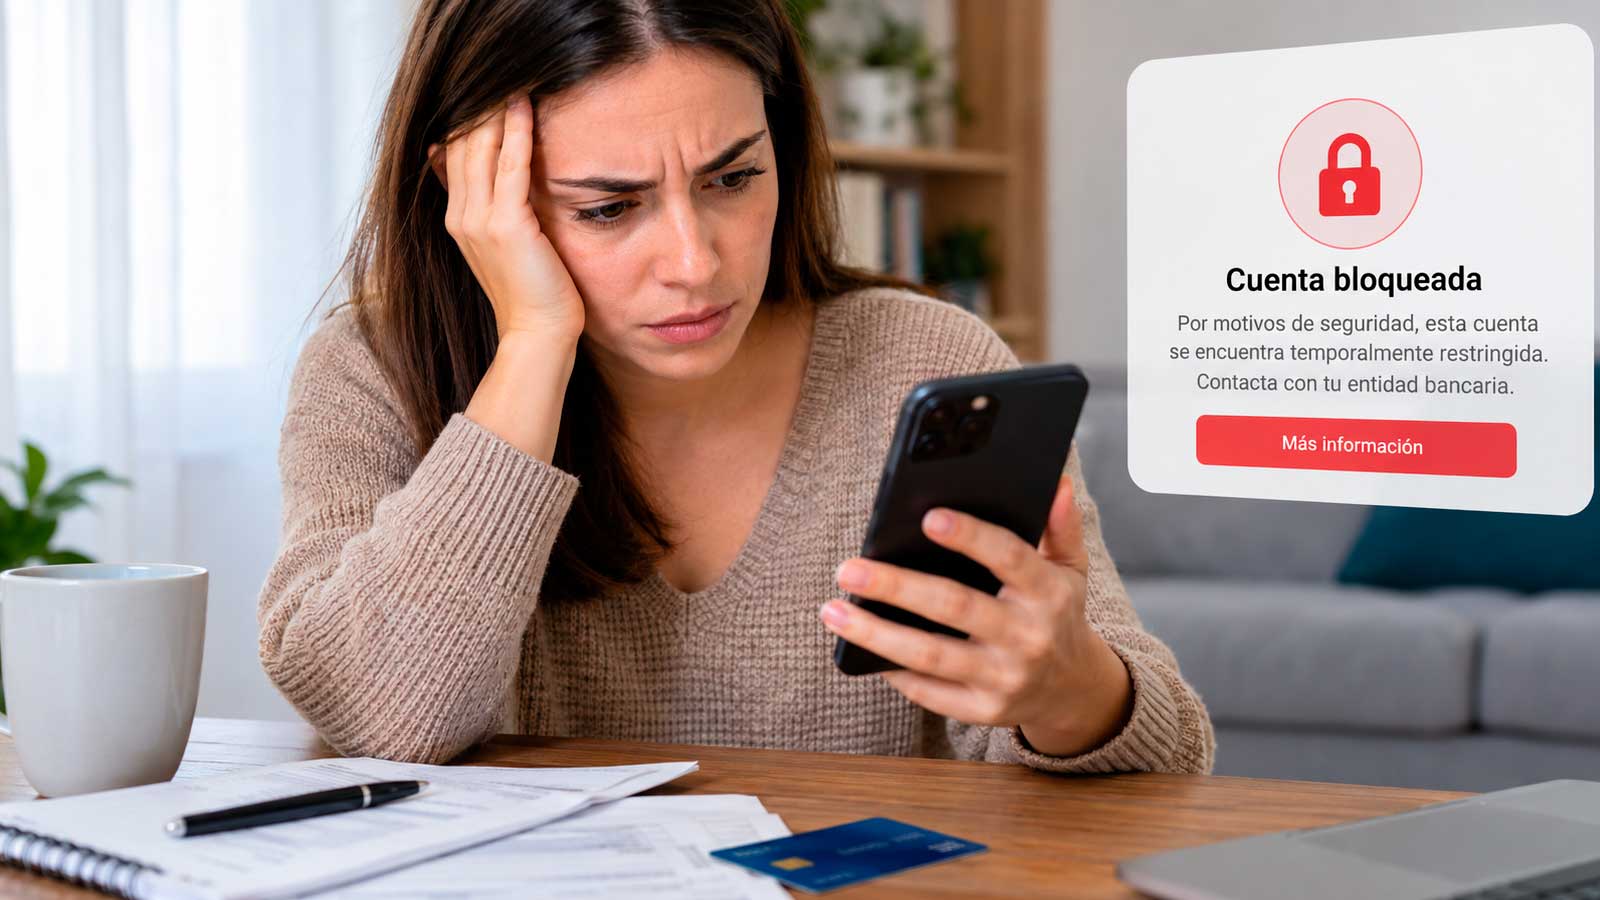
Las entidades pueden restringir el acceso a una cuenta por motivos legales, pero deben cumplir determinadas obligaciones. El Banco de España explica cómo actuar y qué plazos existen para reclamar.
Intentas sacar dinero del cajero, pagar con la tarjeta o hacer una transferencia y descubres que tu cuenta bancaria está bloqueada. Aunque tengas saldo suficiente, no puedes utilizarlo para pagar el alquiler, hacer la compra o afrontar los recibos. El Banco de España establece que las entidades necesitan una causa justificada para bloquear una cuenta, aunque existen excepciones a la obligación de avisar previamente. Por eso, conocer el motivo de la restricción es fundamental para saber cómo recuperar el acceso al dinero y dónde reclamar.
Los motivos por los que un banco puede bloquear una cuenta bancaria
Una de las causas más habituales es la falta de documentación. La Ley 10/2010, de prevención del blanqueo de capitales, obliga a las entidades a identificar a sus clientes y conocer determinados aspectos de su actividad económica. Por este motivo, pueden solicitar el DNI actualizado, información sobre los ingresos o documentos que acrediten la procedencia del dinero. Si el titular no atiende estas peticiones o la documentación resulta insuficiente, el banco puede restringir las operaciones. El artículo 7 de esta ley incluso impide ejecutar determinadas operaciones cuando no pueden aplicarse las medidas de identificación y comprobación exigidas.
También pueden producirse bloqueos cuando existen discrepancias entre los titulares de una cuenta. Si dos personas dan instrucciones contradictorias, la entidad debe mantener una posición neutral. En determinadas circunstancias puede impedir las operaciones hasta que exista un acuerdo o una resolución judicial. Esta situación no debe confundirse con los derechos de una persona autorizada. Como norma general, el banco debe avisar antes de bloquear la cuenta. Sin embargo, en materia de prevención del blanqueo puede actuar sin aviso previo cuando la normativa lo exija. Además, algunas obligaciones de confidencialidad pueden impedirle revelar todos los motivos.
Qué hacer cuando la cuenta está bloqueada y necesitas dinero para pagar los gastos
Lo primero es contactar con el banco a través de sus canales oficiales y solicitar información sobre el alcance de la restricción. Es importante saber si está bloqueada toda la cuenta, únicamente una tarjeta o una cantidad concreta del saldo. Si el problema deriva de una actualización documental pendiente, habrá que presentar lo solicitado y pedir que se revise la situación. También es recomendable dejar constancia escrita de la petición, conservar los justificantes y solicitar una respuesta sobre las condiciones necesarias para restablecer las operaciones.
Cuando el dinero sea necesario para pagar alimentos, vivienda, medicamentos o suministros, resulta conveniente comunicarlo expresamente a la entidad. Se pueden aportar recibos, facturas y documentos que acrediten la urgencia, solicitando que valore las alternativas legalmente posibles. Los criterios del Banco de España recomiendan que las restricciones relacionadas con la prevención del blanqueo sean proporcionadas y tengan en cuenta las circunstancias particulares. No obstante, la necesidad económica no garantiza el desbloqueo inmediato, especialmente cuando existe una obligación legal que impide disponer de los fondos. Si hay pagos próximos a vencer, también puede ser necesario contactar con los acreedores para explicar la incidencia.
Si el dinero está embargado, el banco no puede retener cantidades superiores a las ordenadas
Un embargo bancario es diferente de un bloqueo por falta de documentación. En estos casos, el banco ejecuta una orden de una Administración pública o de un órgano judicial. Según explica el Banco de España sobre los embargos de cuentas, la entidad debe permitir que la cuenta continúe funcionando con el dinero que no esté retenido. Tampoco puede provocar un descubierto al ejecutar la orden. Si el embargo afecta a una cuenta con varios titulares, habrá que determinar qué parte del saldo pertenece realmente al deudor, una cuestión especialmente relevante en los embargos de cuentas bancarias compartidas.
Además, los artículos 607 y 608 de la Ley de Enjuiciamiento Civil establecen límites y excepciones para el embargo de salarios y pensiones. Con carácter general, las percepciones que no superan el salario mínimo interprofesional están protegidas, mientras que las cantidades superiores se someten a una escala de porcentajes. Esta protección también debe considerarse cuando el salario o la pensión se ingresa habitualmente en la cuenta embargada, aunque no convierte automáticamente todos los ahorros acumulados en inembargables. Por eso, es importante acreditar el origen del dinero con nóminas, certificados de pensión y movimientos bancarios. Si no se han respetado los límites legales del embargo salarial, la revisión de la retención debe solicitarse ante el órgano que la ordenó.
Cómo reclamar al banco y los plazos para acudir al Banco de España
Si la entidad no facilita una solución o consideras que ha actuado incorrectamente, puedes presentar una reclamación ante su Servicio de Atención al Cliente. El escrito debe identificar la cuenta, explicar qué ha sucedido y solicitar una respuesta concreta. También conviene adjuntar las comunicaciones recibidas y las pruebas disponibles. Según el procedimiento oficial del Banco de España, el plazo de respuesta es de 15 días hábiles para reclamaciones relacionadas con servicios de pago, como cuentas corrientes o transferencias. Para otras materias, el plazo es de un mes cuando reclama un consumidor y de dos meses cuando no tiene esa condición.
Si el banco rechaza la reclamación o no contesta dentro del plazo, el afectado puede acudir al Banco de España, que permite tramitarla por internet, presencialmente o por correo postal. Hay que tener presente que sus informes no son vinculantes y que este organismo no puede anular por sí mismo una orden judicial de embargo. Tampoco tiene competencia específica para decidir sobre el cumplimiento de las obligaciones de prevención del blanqueo, aunque sí puede analizar determinados aspectos de la atención al cliente y las buenas prácticas bancarias. Por tanto, la vía adecuada dependerá de la causa del bloqueo y de quién haya ordenado la restricción.
Para conocer otros derechos y procedimientos administrativos, puedes consultar nuestra sección de trámites.