
Los contribuyentes deberán prestar especial atención a los documentos que acreditan sus cuotas deportivas. La deducción mantiene el 15% del gasto y un máximo de 100 euros anuales.
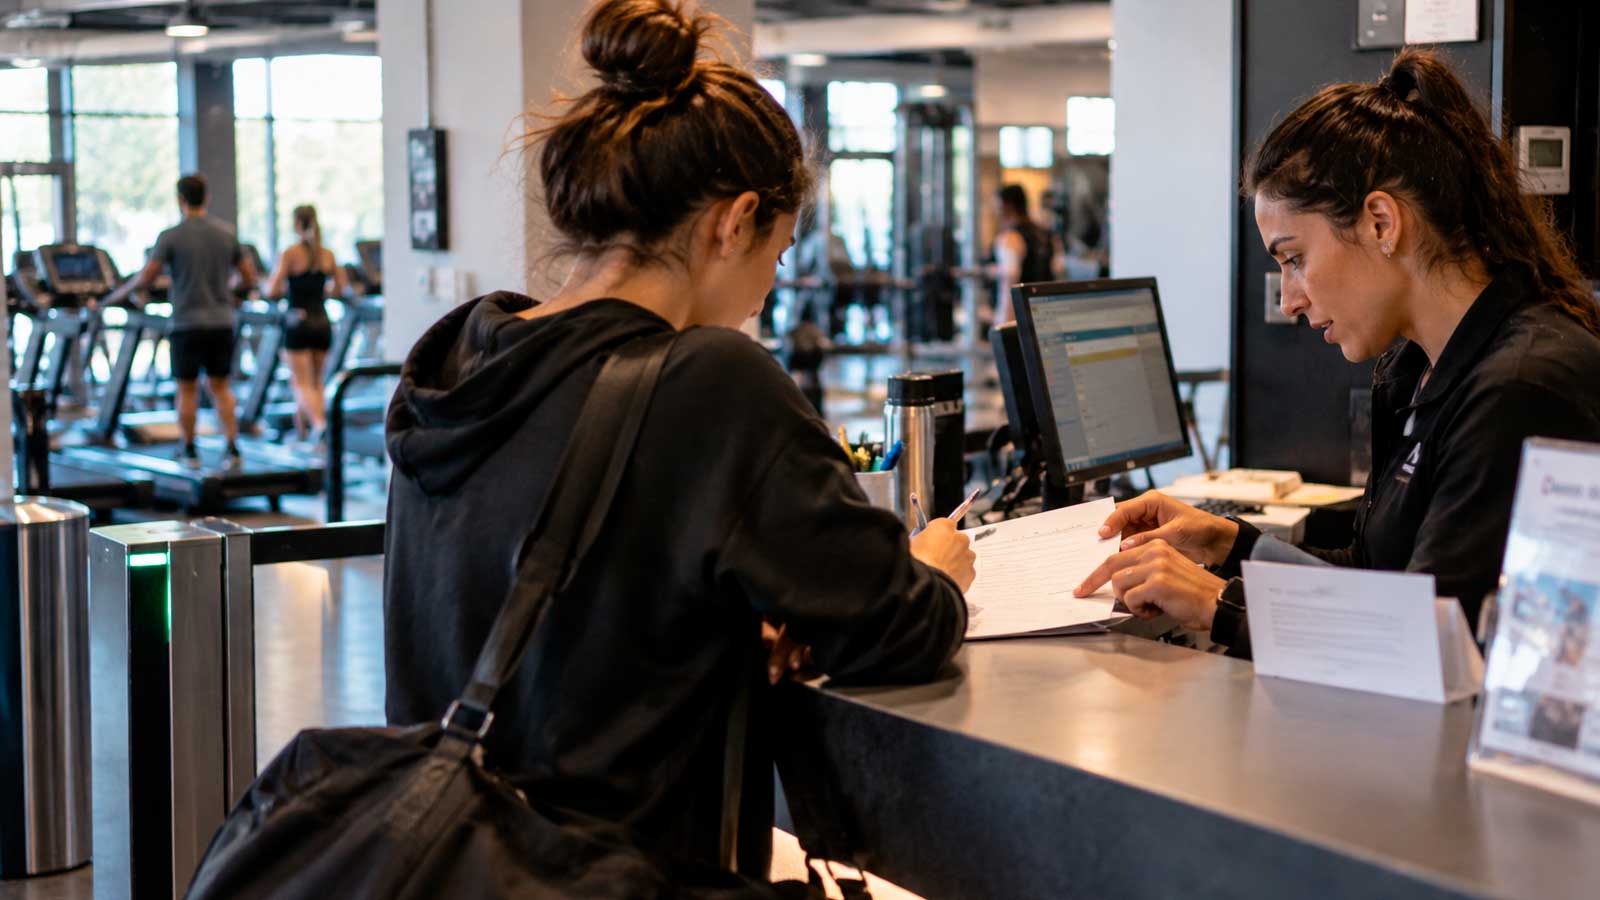
Si estás pagando la cuota de gimnasio en Andalucía tienes un motivo para empezar a guardar las facturas. La Junta de Andalucía ha informado que exigirá dichos documentos para acreditar la deducción deportiva en la próxima declaración de la Renta. El beneficio permite descontar el 15% de las cuotas, hasta 100 euros anuales por contribuyente.
La deducción del gimnasio en Andalucía permite descontar el 15% de las cuotas
La deducción autonómica, introducida por la Ley 8/2025, de 22 de diciembre, se aplicó por primera vez a los gastos de 2025. También comprende las cuotas abonadas a centros deportivos, clubes, federaciones y determinadas secciones deportivas. No establece límites de ingresos, por lo que pueden beneficiarse contribuyentes con diferentes niveles de renta. Forma parte de las deducciones autonómicas de Andalucía.
El ahorro depende de lo pagado durante el año. Una cuota de 40 euros mensuales supone 480 euros anuales y permite deducir 72 euros. Si el gimnasio cuesta 60 euros al mes, el gasto alcanza 720 euros y el 15% equivale a 108 euros. Sin embargo, la deducción quedaría limitada a 100 euros, siempre que exista cuota autonómica suficiente para aplicarla.
Las facturas del gimnasio adquieren importancia para justificar el gasto ante Hacienda
La información difundida en octubre por distintos medios señala que Andalucía pasará de exigir justificantes de pago a reclamar expresamente la factura correspondiente. La diferencia afecta a quienes conservan únicamente movimientos bancarios o recibos de sus cuotas. Hasta ahora, el artículo 60 de la Ley 5/2021 obligaba a guardar documentación acreditativa, mientras que el manual oficial de la Renta 2025 no recogía una orden específica sobre facturas.
Por ello, resulta recomendable solicitar al gimnasio las facturas de las cuotas pagadas durante 2026 y conservarlas junto a sus justificantes bancarios. La rebaja fiscal por deporte continúa vigente, pero disponer de documentación completa facilitará acreditar el gasto. La obligación específica anunciada para 2027 queda pendiente de confirmación normativa, ya que no se ha localizado una nueva orden oficial que la establezca.
La deducción también incluye determinados gastos deportivos de familiares
El beneficio no se limita a las cuotas del propio declarante. La normativa contempla actividades deportivas realizadas por su cónyuge, pareja de hecho inscrita y familiares que den derecho al mínimo por descendientes o ascendientes. Esto permite incluir determinados gastos deportivos de hijos o padres, siempre que se cumplan las condiciones legales y el contribuyente haya satisfecho efectivamente el importe.
Cuando varias personas pagan una misma cuota, cada una puede aplicar la deducción sobre la cantidad que realmente haya abonado. La Agencia Tributaria también establece criterios específicos para los matrimonios en régimen de gananciales. No todos los servicios deportivos quedan incluidos: una consulta oficial de la Junta publicada en mayo de 2026 aclara que las sesiones individuales pagadas directamente a un entrenador personal, sin cuota de pertenencia, no generan este derecho.
Cómo acreditar los pagos del gimnasio en la próxima declaración de la Renta
Para preparar la declaración correspondiente a 2026, conviene reunir las facturas, comprobar las cantidades satisfechas y conservar los documentos bancarios. En el formulario utilizado para la Renta 2025, Hacienda solicitaba el NIF del prestador del servicio y el importe anual deducible, trasladando los datos al anexo B.14. Esta deducción forma parte de las 17 deducciones autonómicas recogidas para aquel ejercicio.
La documentación deberá conservarse durante el plazo legal de prescripción, generalmente cuatro años, aunque este puede verse alterado por determinadas circunstancias. La obligación de justificar el beneficio está recogida en los artículos 22 bis y 60 de la Ley 5/2021 de Tributos Cedidos de Andalucía. Hacienda puede requerir posteriormente los documentos que respalden una deducción aplicada en el IRPF.
Para conocer otras novedades sobre impuestos y gestiones administrativas, visita nuestra sección de trámites.