
La normativa andaluza permite reducir hasta un millón de euros de la herencia por familiar directo y bonifica el 99 % de la cuota restante. Sin embargo, la plusvalía municipal puede seguir siendo obligatoria.
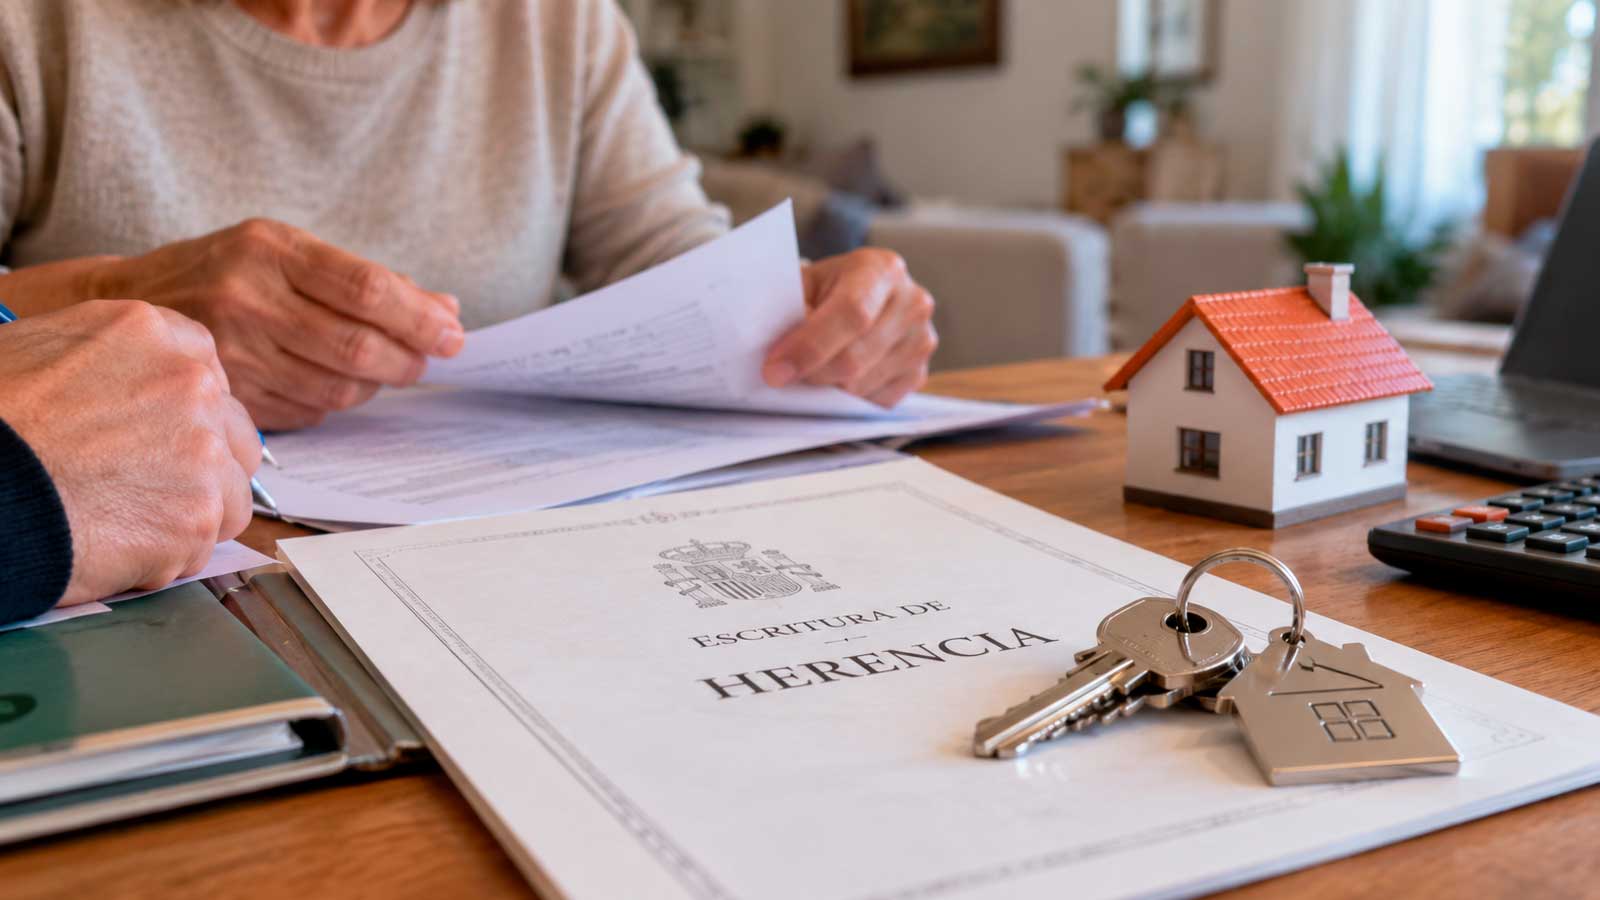
Heredar una vivienda de 240.000 euros en Andalucía puede suponer pagar cero euros en el impuesto de Sucesiones si quien la recibe es un hijo del fallecido. La Ley 5/2021, vigente desde el 1 de enero de 2022, contempla una reducción de un millón de euros para familiares directos y una bonificación adicional del 99 %. Pero no todas las herencias reciben el mismo tratamiento. El parentesco, el valor de los bienes y los impuestos municipales pueden cambiar considerablemente la factura.
El impuesto de Sucesiones en Andalucía permite reducir un millón de euros por heredero
La reducción de un millón de euros corresponde a los grupos I y II de parentesco. Incluye a hijos, descendientes, padres, ascendientes y cónyuges, además de las personas legalmente equiparadas. También comprende a las parejas de hecho inscritas en los registros admitidos por la normativa andaluza. El límite se aplica a la adquisición individual de cada heredero, no exclusivamente al valor de la vivienda. Si después de reducir la base imponible queda una cuota tributaria, estos familiares pueden aplicar una bonificación del 99 %.
La situación cambia cuando quien hereda es un hermano, sobrino o tío, incluidos en el grupo III. Para ellos, la reducción general por parentesco es de 10.000 euros y no existe la misma bonificación autonómica del 99 % sobre la cuota. La bonificación autonómica de Sucesiones tampoco debe confundirse con la reducción específica de la vivienda habitual del fallecido. Esta última alcanza el 99 % de su valor computable, con el límite estatal de 122.606,47 euros por heredero y determinadas condiciones. Entre ellas figura mantener la adquisición durante tres años. También pueden beneficiarse los parientes colaterales mayores de 65 años que hayan convivido con el fallecido durante los dos años anteriores.
Cuánto se paga por heredar una vivienda de 240.000 euros según el parentesco
La diferencia económica puede ser considerable. Para comprobarlo, se pueden comparar tres supuestos calculados con la tarifa andaluza. Los ejemplos parten de adquisiciones individuales netas y de viviendas que no eran el domicilio habitual del fallecido. Se excluyen otros bienes, el ajuar doméstico, seguros, deudas y posibles reducciones adicionales. Los importes corresponden únicamente al impuesto de Sucesiones.
| Heredero | Valor neto recibido | Sucesiones |
|---|---|---|
| Hijo | 240.000 € | 0 € |
| Hijo | 1.200.000 € | 316,20 € |
| Hermano | 240.000 € | 57.330 € |
En el segundo supuesto, el hijo reduce un millón de euros y tributa sobre los 200.000 restantes. La tarifa genera una cuota de 31.620 euros, que baja a 316,20 euros tras la bonificación. Para el hermano, la base liquidable sería de 230.000 euros y se aplicaría el coeficiente 1,5, sin esa bonificación. Son cálculos teóricos, no presupuestos de una herencia real. También influye cómo se reparte la propiedad cuando existen varios herederos de una vivienda.
La plusvalía municipal puede seguir pendiente aunque Sucesiones salga a cero
El ahorro autonómico no elimina automáticamente la plusvalía municipal. Este impuesto, conocido como IIVTNU, grava el incremento del valor del suelo urbano y corresponde al ayuntamiento donde se encuentra el inmueble. Si no existe incremento de valor acreditado, la transmisión no queda sujeta al impuesto. Cuando sí existe, puede utilizarse el incremento real como base si resulta inferior al cálculo objetivo. Además, los ayuntamientos pueden establecer bonificaciones de hasta el 95 % para determinadas herencias familiares.
Sevilla ofrece un ejemplo de estas diferencias. Su Agencia Tributaria municipal contempla una bonificación del 95 % para determinadas transmisiones de vivienda habitual cuando el valor catastral del suelo no supera los 10.000 euros. Entre sus requisitos figura que la herencia total no exceda de 500.000 euros. También establece porcentajes inferiores para otros valores del suelo y condiciones de solicitud y mantenimiento. Por eso, antes de calcular la plusvalía municipal, hay que consultar la ordenanza vigente del municipio.
Los herederos tienen seis meses para presentar Sucesiones y solicitar las bonificaciones
La Agencia Tributaria de Andalucía establece un plazo ordinario de seis meses desde el fallecimiento para presentar el impuesto. Es necesario cumplimentar el modelo 660, con los datos generales de la herencia, y un modelo 650 por cada heredero. La obligación de presentación se mantiene aunque el resultado sea cero. Si se necesita más tiempo, puede solicitarse una prórroga de otros seis meses durante los primeros cinco meses del plazo inicial. Cuando existe una cantidad a ingresar, la ampliación puede generar intereses de demora.
Antes de presentar los documentos, hay que comprobar el valor de referencia catastral de la vivienda, ya que normalmente constituye el mínimo fiscal cuando existe, salvo que el valor declarado sea superior. También deben reunirse el certificado de defunción, las últimas voluntades y el testamento o declaración de herederos. La plusvalía municipal dispone de su propio plazo de seis meses, prorrogable hasta un año a petición del interesado. A estos impuestos pueden añadirse gastos de notaría y Registro de la Propiedad. Si el inmueble se vende posteriormente, también puede surgir una ganancia patrimonial sujeta al IRPF.
Los modelos oficiales y el procedimiento de presentación están disponibles en la Agencia Tributaria de Andalucía.