
Los propietarios de Andalucía pueden solicitar la revisión de una superficie catastral incorrecta. El trámite exige acreditar la diferencia y puede tener consecuencias sobre el valor catastral y el IBI.
Revisas los papeles de casa y descubres algo que no termina de cuadrar. En el Catastro aparecen 115 metros cuadrados, pero siempre has pensado que tu vivienda tenía 90. La diferencia puede generar dudas, especialmente cuando llega el recibo del IBI o estás preparando una compraventa. Sin embargo, no siempre significa que exista un error. Los metros que figuran en el Catastro pueden incluir superficies que no forman parte del espacio habitable. Cuando la descripción realmente no coincide con el inmueble, existe un procedimiento para comunicarlo y solicitar su corrección.
El Catastro puede contar metros que no utilizas y este detalle cambia por completo la reclamación
Antes de presentar cualquier escrito, conviene comprobar qué superficie se está comparando. Los metros útiles corresponden, esencialmente, al espacio interior aprovechable de la vivienda, mientras que los construidos incluyen también determinados cerramientos y elementos estructurales. Además, el Catastro puede incorporar la parte proporcional de los elementos comunes del edificio. Por tanto, un piso con 80 metros útiles puede aparecer con una superficie catastral superior sin que necesariamente exista una irregularidad.
La situación cambia cuando se han atribuido metros que realmente no corresponden al inmueble, se ha calculado incorrectamente una construcción o existen datos equivocados sobre su distribución. Para comprobarlo, resulta aconsejable comparar la ficha catastral con la escritura, los planos y la documentación registral. También puede resultar útil consultar la nota simple del Registro de la Propiedad, aunque este documento no sustituye una medición técnica cuando existe una discrepancia sobre la superficie.
Cómo pedir la corrección de los metros del Catastro en Andalucía
La Dirección General del Catastro dispone de un procedimiento para comunicar diferencias entre la descripción administrativa de un inmueble y su realidad física. Cuando el problema procede de un dato incorrecto que no responde a una modificación pendiente de declarar, puede tramitarse mediante la subsanación de discrepancias regulada en el artículo 18 de la Ley del Catastro Inmobiliario. Aunque el propietario puede comunicar el error, la apertura formal de este procedimiento corresponde a la Administración.
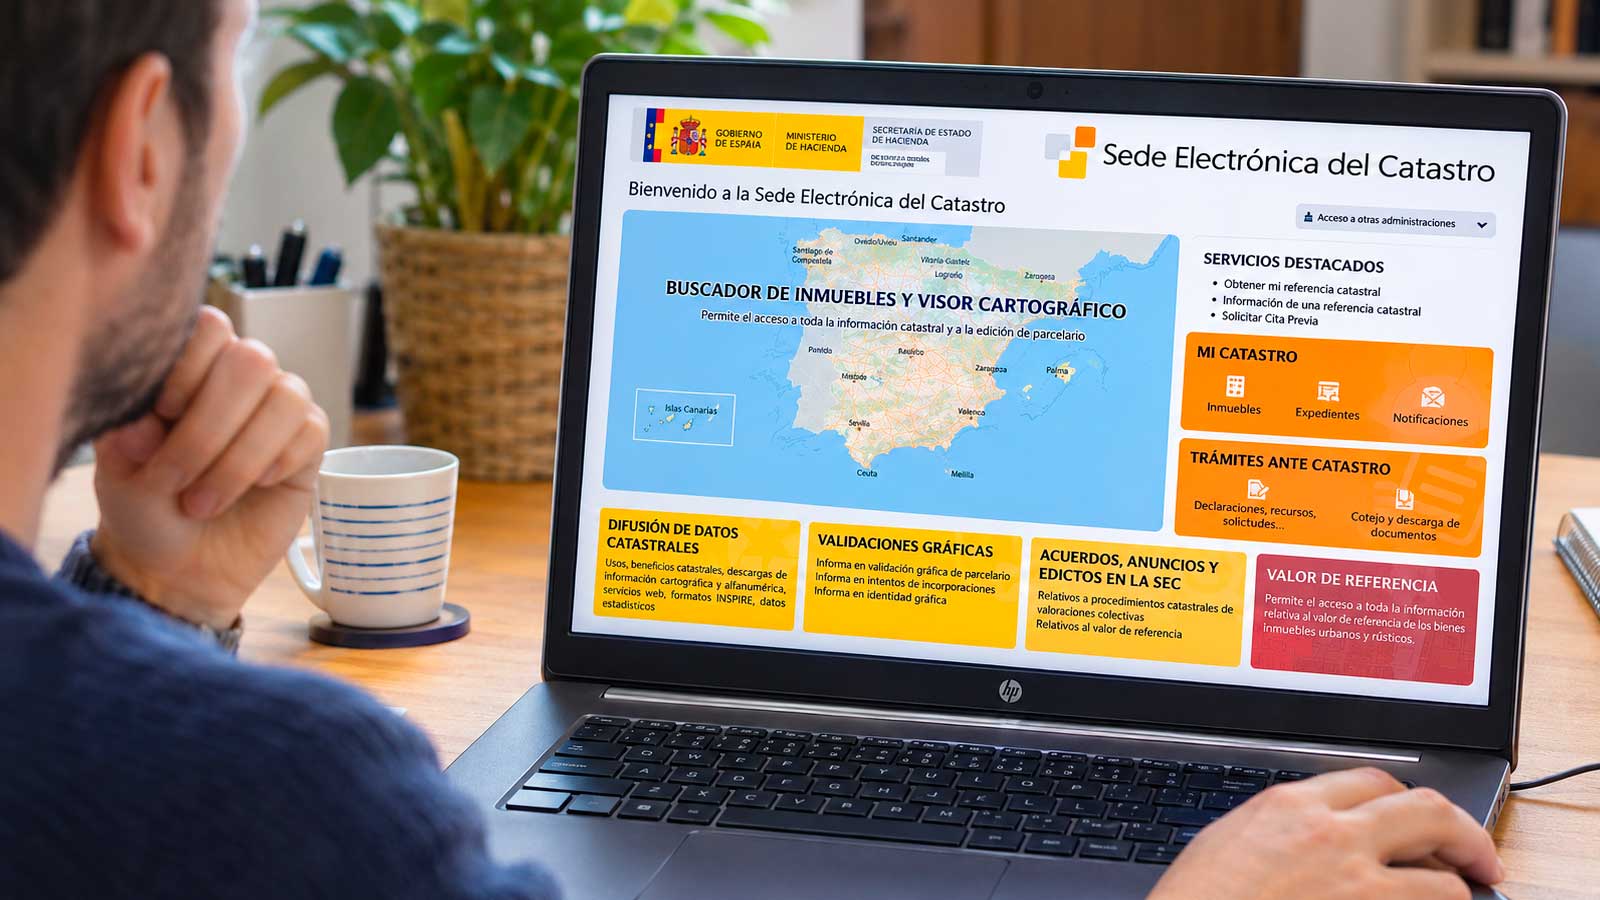
Para ponerlo en conocimiento del Catastro, se puede utilizar la Sede Electrónica del Catastro, mediante la opción para presentar escritos por discrepancias con la descripción catastral. Es necesario identificar el inmueble mediante su referencia catastral, explicar qué dato se considera incorrecto y aportar documentación justificativa. Los planos que acrediten la superficie construida son especialmente importantes. Si la diferencia afecta a los límites de una parcela, también puede requerirse una representación gráfica adecuada y documentación de los terrenos colindantes.
No todos los supuestos se resuelven de la misma manera. Si los metros han cambiado por una ampliación, demolición, división horizontal u otra alteración que debía declararse, puede corresponder presentar una declaración catastral, como el modelo 900D. Esta comprobación resulta especialmente importante al comprar una vivienda de segunda mano en Andalucía, cuando interesa revisar la documentación antes de formalizar la operación.
El Catastro dispone de seis meses para resolver una subsanación iniciada
El artículo 18 del texto refundido de la Ley del Catastro Inmobiliario establece que, una vez notificado el inicio del procedimiento de subsanación de discrepancias, los interesados disponen de 15 días para presentar alegaciones. La Administración tiene un plazo máximo de seis meses desde esa notificación para dictar y notificar una resolución expresa. Si lo supera sin resolver, el expediente caduca.
Es importante diferenciar ese plazo del momento en que el propietario comunica el error. La presentación del escrito no supone que el procedimiento de oficio haya comenzado automáticamente. Si finalmente se dicta una resolución desfavorable, el interesado puede presentar una reclamación económico-administrativa o, de forma potestativa y previa, un recurso de reposición. Con carácter general, dispone de un mes desde la notificación para utilizar estas vías, sin interponerlas simultáneamente.
Corregir los metros de la vivienda puede afectar al IBI, pero no siempre reduce el recibo
Una superficie catastral equivocada puede influir en la valoración administrativa del inmueble. El valor catastral constituye la base imponible del Impuesto sobre Bienes Inmuebles, por lo que una rectificación que también modifique dicho valor podría repercutir en el impuesto municipal. Sin embargo, tener menos metros reconocidos no garantiza pagar menos IBI, ya que intervienen otros factores y deben examinarse los efectos de la resolución.
Además, la corrección catastral no implica que el Ayuntamiento devuelva automáticamente cantidades pagadas en años anteriores. Si el propietario considera que ha abonado un importe indebido, deberá comprobar los efectos temporales de la rectificación y, cuando proceda, plantear la correspondiente solicitud ante la Administración municipal. Esta situación es diferente de las deudas de IBI pendientes que pueden afectar al comprador de una vivienda.
También conviene distinguir el valor catastral del valor de referencia utilizado en determinados impuestos, como Transmisiones Patrimoniales o Sucesiones. No son conceptos idénticos y la modificación de uno no implica necesariamente la corrección automática del otro.
Por tanto, si los metros que aparecen en el Catastro no coinciden con los de tu vivienda, el primer paso es comprobar qué superficie se ha contabilizado y reunir pruebas del posible error. Una documentación adecuada permitirá comunicar la discrepancia y solicitar su revisión sin confundir las diferencias normales de medición con una superficie realmente incorrecta.