
El Gobierno andaluz prevé incluir la rebaja en el Presupuesto de 2027 y ampliar de 150.000 a 200.000 euros el límite para acceder al 6% y al 3,5%. La Junta estima que los cambios podrían beneficiar a unos 146.500 andaluces.
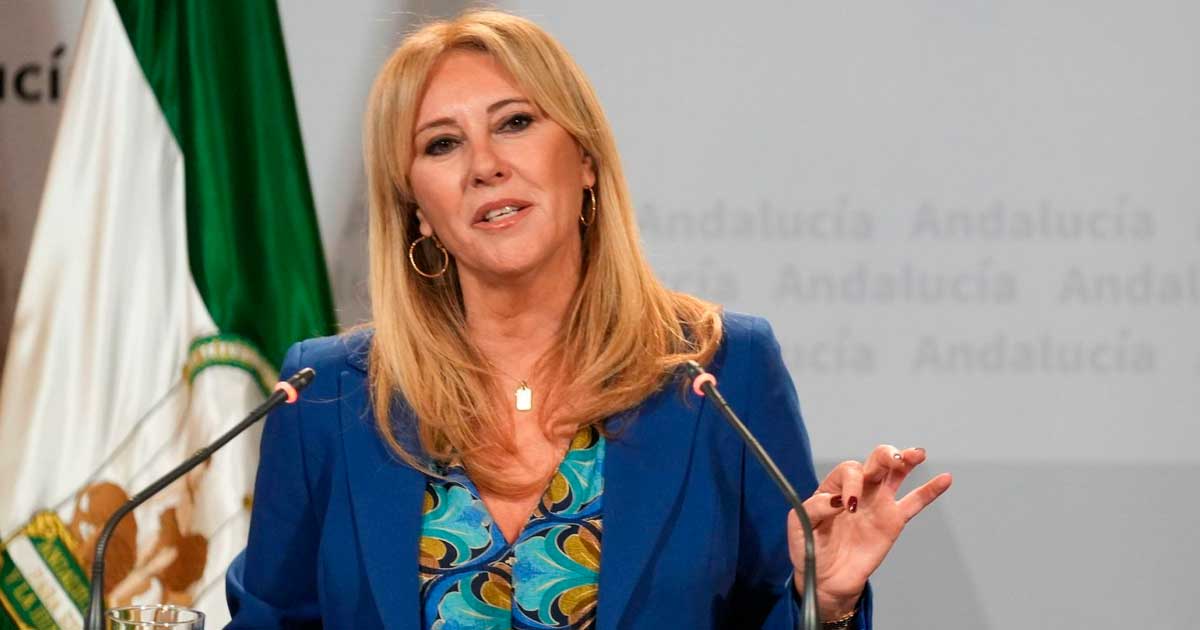
Comprar una vivienda usada en Andalucía será algo más barato a partir de 2027 si sale adelante la nueva rebaja fiscal anunciada por la Junta. El Gobierno andaluz quiere reducir el ITP del 7% al 6,75% y ampliar hasta los 200.000 euros el precio máximo para acceder a determinados tipos reducidos. La medida, presentada por Carolina España el 24 de septiembre de 2026, podría beneficiar a unos 146.500 andaluces.
El ITP general bajará del 7% al 6,75% para la vivienda usada
La principal modificación anunciada afecta al Impuesto sobre Transmisiones Patrimoniales que grava estas operaciones. El tipo general pasaría del 7% actual al 6,75% en 2027. La Junta también ha comunicado su intención de reducirlo un cuarto de punto anual hasta alcanzar el 6%. Ese calendario forma parte de las medidas anunciadas para la legislatura.
El cambio también alcanza a quienes compren una vivienda habitual de menor valor. El límite para tributar al 6% subiría de 150.000 a 200.000 euros. Ese mismo techo de 200.000 euros se aplicaría al tipo del 3,5% previsto para determinados colectivos. Quienes preparen una operación pueden consultar esta guía para comprar vivienda con otros aspectos fiscales y documentales.
Una vivienda de 200.000 euros puede suponer 2.000 euros menos de ITP
El cambio del límite permite apreciar mejor el efecto de la medida. Una vivienda habitual usada con una base de 200.000 euros tributa actualmente al 7% al superar el límite de 150.000 euros. El impuesto sería de 14.000 euros. Si se aprobara el nuevo techo de 200.000 euros para el tipo del 6%, esa misma base generaría 12.000 euros. La diferencia sería de 2.000 euros.
El ahorro puede ser mayor para quienes cumplan las condiciones del 3,5%. Un menor de 35 años con una base de 200.000 euros pasaría de 14.000 a 7.000 euros, si reúne los demás requisitos. Para personas con discapacidad y familias numerosas, el límite anunciado aumentaría de 250.000 a 300.000 euros. Sobre una base de 300.000 euros, la diferencia entre el 7% y el 3,5% alcanza 10.500 euros. Estos cálculos parten de bases imponibles coincidentes con esas cantidades. Más información sobre gastos e impuestos de compra.
Quién puede acogerse actualmente al tipo reducido del 3,5%
La normativa vigente permite aplicar el 3,5% a menores de 35 años que compren su vivienda habitual por un valor máximo de 150.000 euros. El mismo límite se aplica a víctimas de violencia doméstica, víctimas del terrorismo y compras en municipios con problemas de despoblación. Para personas con discapacidad y familias numerosas, el máximo actual asciende a 250.000 euros.
La modificación anunciada elevaría el primer límite hasta 200.000 euros. Para personas con discapacidad y familias numerosas llegaría a 300.000 euros, según los detalles comunicados sobre la medida. Esta rebaja se refiere al ITP de las viviendas de segunda mano. Las adquisiciones de vivienda nueva sujetas a IVA no entran en este cambio del impuesto. También pueden consultarse las ayudas para comprar vivienda disponibles en Andalucía.
La rebaja deberá incorporarse al Presupuesto de Andalucía de 2027
Los nuevos tipos todavía forman parte del anuncio realizado para las cuentas autonómicas del próximo ejercicio. El BOJA publicó el 13 de julio de 2026 la orden que inició formalmente la elaboración del Presupuesto de 2027. La propia norma establece su posterior tramitación como proyecto de ley ante el Parlamento de Andalucía.
Por este motivo, quienes formalicen una compra antes de la entrada en vigor de una eventual modificación deben atender a la normativa aplicable en ese momento. Los tipos actuales continúan siendo la referencia mientras la reforma anunciada no quede aprobada y vigente. La información original del anuncio puede consultarse en la nota oficial de la Junta.