
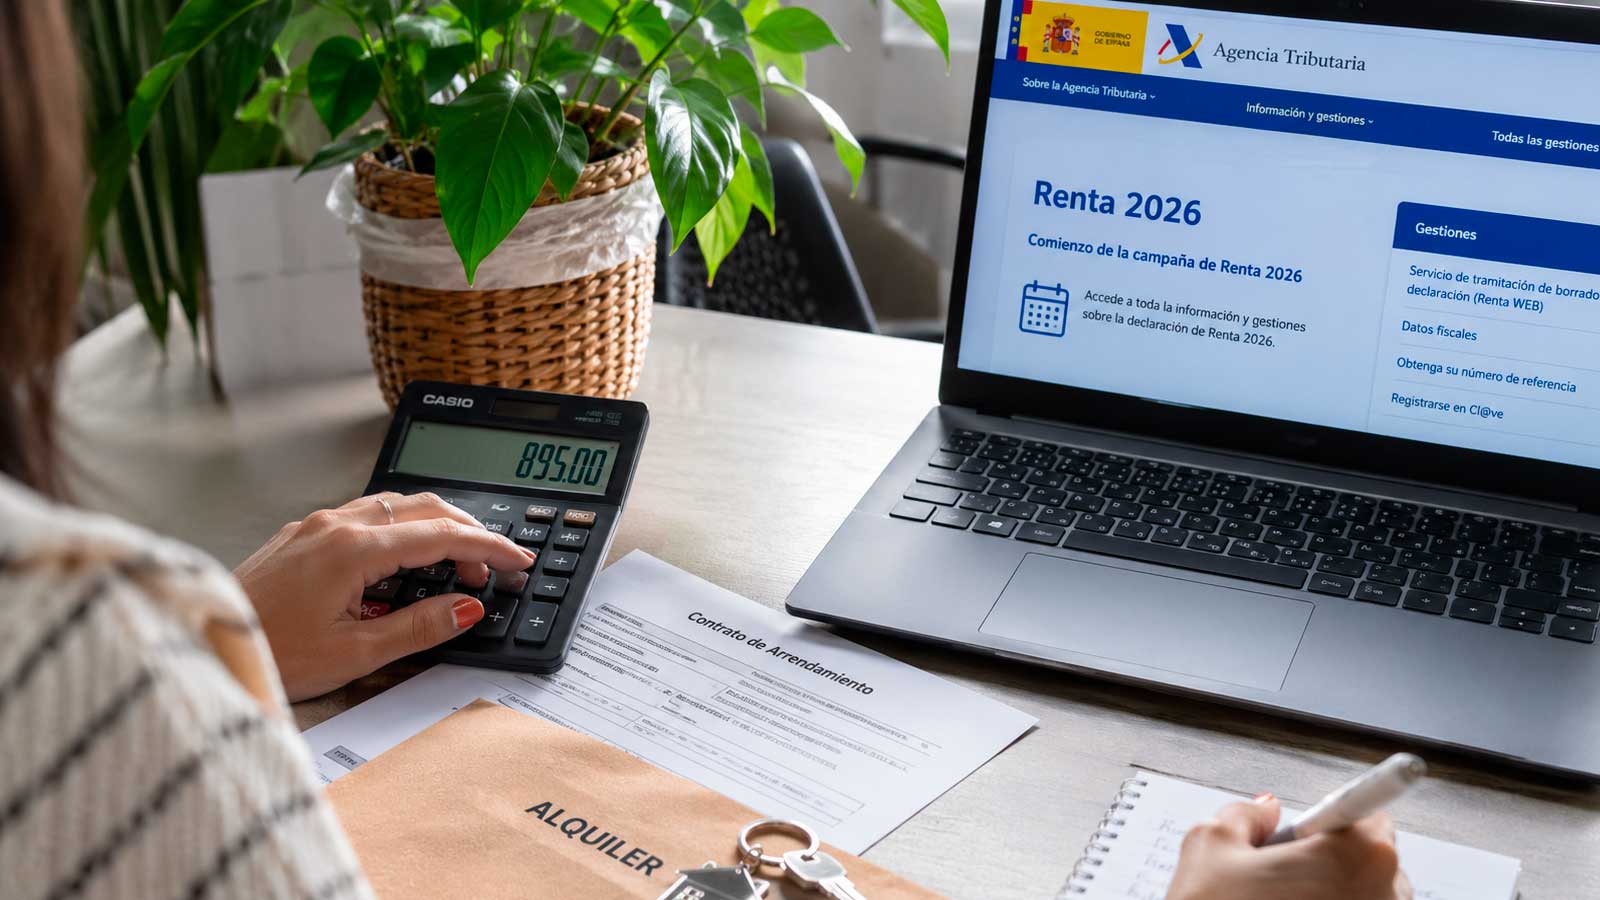
La deducción autonómica por alquiler en Andalucía permite descontar el 15% de lo pagado por la vivienda habitual. Los límites mejorados también se aplicaron a la Renta de 2025.
Pagar el alquiler todos los meses supone uno de los mayores gastos para muchos hogares. Sin embargo, algunos inquilinos de Andalucía pueden recuperar parte de ese esfuerzo económico a través de la declaración de la Renta. La normativa autonómica permite aplicar una deducción del 15% del alquiler, con un máximo de 1.200 euros anuales, que aumenta hasta los 1.500 euros para las personas con discapacidad. No todos los arrendatarios pueden beneficiarse, ya que Hacienda exige cumplir determinados requisitos de edad, renta o situación personal.
La mejora está recogida en la Ley 8/2025, de Presupuestos de Andalucía para 2026, que modificó el artículo 10 de la Ley 5/2021 de Tributos Cedidos. Aunque se aprobó para 2026, sus efectos fiscales comenzaron el 1 de enero de 2025. Esto significa que las nuevas cuantías ya pudieron utilizarse en la declaración presentada durante 2026 y siguen siendo aplicables al ejercicio fiscal actual.
Qué inquilinos de Andalucía pueden deducirse el alquiler en 2026
La deducción autonómica está reservada a determinados contribuyentes que tengan su residencia fiscal en Andalucía y vivan en una vivienda alquilada que constituya su domicilio habitual.
Según la legislación vigente, pueden beneficiarse las personas que se encuentren en alguna de estas situaciones:
- Jóvenes menores de 35 años.
- Personas mayores de 65 años.
- Personas con una discapacidad reconocida igual o superior al 33%, o que tengan esa consideración conforme a la normativa fiscal.
- Víctimas de violencia doméstica que cumplan los requisitos legales de acreditación.
- Víctimas del terrorismo y personas afectadas reconocidas conforme a la normativa andaluza.
La situación personal se comprueba, con carácter general, a 31 de diciembre del ejercicio correspondiente. Por ejemplo, para el IRPF de 2026 habrá que atender a la edad o condición del contribuyente a 31 de diciembre de ese año.
Además, la suma de las bases imponibles general y del ahorro no puede superar los 25.000 euros en tributación individual ni los 30.000 euros en tributación conjunta. Estas cantidades no deben confundirse con el salario bruto anual. Hacienda comprueba las bases imponibles que figuran en las casillas 0435 y 0460 de la declaración.
Por tanto, vivir de alquiler no garantiza por sí solo la deducción. Tampoco basta con ser familia numerosa si no se cumple alguno de los supuestos contemplados actualmente en el artículo 10.
Cuánto puedes ahorrar en el IRPF si pagas 600, 800 o 900 euros de alquiler
El importe de la deducción depende de lo pagado realmente durante el ejercicio fiscal. La norma establece un porcentaje del 15%, pero impone dos límites máximos según la situación personal del contribuyente.
Estos ejemplos permiten entender cómo funciona:
- Alquiler de 600 euros mensuales: supone 7.200 euros al año. El 15% equivale a una deducción de 1.080 euros.
- Alquiler de 800 euros mensuales: el gasto anual alcanza los 9.600 euros. Aunque el 15% serían 1.440 euros, la deducción general queda limitada a 1.200 euros.
- Alquiler de 900 euros mensuales: representa 10.800 euros al año. Una persona con discapacidad que cumpla los requisitos podría alcanzar el máximo de 1.500 euros.
Estos cálculos suponen que el alquiler se paga durante los doce meses del año y que se cumplen todas las condiciones. Si el contrato comienza a mitad del ejercicio, únicamente se tendrán en cuenta los importes que correspondan al período declarado.
Conviene aclarar que no se trata de una subvención que Hacienda ingrese directamente en la cuenta bancaria. Es una deducción sobre la cuota autonómica del IRPF, por lo que el ahorro efectivo dependerá de la situación tributaria de cada persona.
La ventaja forma parte de las 17 deducciones autonómicas recogidas por Hacienda para residentes en Andalucía, entre las que también existen beneficios vinculados con la familia, la educación y otros gastos.
Qué documentos exige Hacienda para aplicar la deducción por alquiler
Uno de los requisitos más importantes es que el contribuyente figure como arrendatario de la vivienda. La Agencia Tributaria establece que la deducción corresponde al titular o titulares del contrato y se calcula sobre las cantidades que cada uno haya satisfecho.
Por este motivo, conviene conservar el contrato firmado, los justificantes de transferencias o recibos del alquiler y el NIF del propietario. Aunque no haya que adjuntar toda esta documentación al presentar la declaración, Hacienda puede solicitarla posteriormente para comprobar el derecho a la deducción.
Si el contribuyente tiene reconocida una discapacidad, deberá poder acreditar dicha condición. Lo mismo ocurre con las situaciones de violencia doméstica o terrorismo contempladas en la norma.
También es importante que el inmueble tenga la consideración fiscal de vivienda habitual. Como regla general, la legislación andaluza exige una residencia continuada de al menos tres años, aunque contempla excepciones justificadas, como determinados traslados laborales o cambios de domicilio necesarios.
Cuando varias personas comparten contrato y tienen derecho a la deducción, cada una aplica el porcentaje sobre lo que efectivamente haya pagado, con su límite individual. En una declaración conjunta, en cambio, el límite es de 1.200 euros por declaración o de 1.500 euros cuando concurre la condición de discapacidad prevista legalmente.
Cómo incluir el alquiler en la declaración de la Renta y corregir errores de 2025
Para aplicar esta deducción, los contribuyentes deben acceder a Renta WEB y revisar el apartado de deducciones autonómicas correspondiente a Andalucía. La Agencia Tributaria recoge esta ventaja fiscal en el epígrafe dedicado a las cantidades invertidas en el alquiler de la vivienda habitual.
En el formulario hay que consignar el importe pagado durante el ejercicio y el NIF del arrendador. Cuando el propietario no resida en España y carezca de NIF español, el programa permite indicar su identificación fiscal extranjera. También deben cumplimentarse los datos relativos a las circunstancias personales cuando corresponda.
La información se traslada al anexo B.11 de la declaración. Por eso, es recomendable revisar el resultado antes de presentarla y no dar por hecho que Hacienda habrá incorporado automáticamente todos los gastos.
Hay una diferencia de fechas que conviene tener presente. La declaración presentada en 2026 corresponde a los ingresos y alquileres de 2025, mientras que las cantidades pagadas durante 2026 se incluirán, con carácter general, en la campaña de la Renta de 2027.
Si un contribuyente tenía derecho a la deducción en 2025 y no la incluyó, todavía puede revisar su situación. La Agencia Tributaria permite modificar una declaración de Renta 2025 ya presentada mediante una autoliquidación rectificativa desde Renta WEB.
Finalmente, esta deducción fiscal no debe confundirse con las ayudas directas al alquiler. La Junta también ha anunciado una nueva ayuda de hasta 6.000 euros destinada a jóvenes andaluces, pero se trata de un programa diferente, con requisitos y procedimientos propios.